Фондовый рынок: итоги недели
Распродажа в техсекторе Уолл-стрит открывает новые возможности на фоне разгара сезона отчетности
Здравствуйте. Прошлая неделя завершилась для фондового рынка США разнонаправленно: на акции технологических компаний давили опасения из-за расходов на искусственный интеллект, высокие процентные ставки и растущие капитальные затраты. Инвесторы тем временем все активнее перекладывались в защитные секторы, включая здравоохранение, товары первой необходимости и энергетику.
Динамика рынка: 12–16 октября
Индекс | Изменение за неделю | Уровень закрытия |
|---|---|---|
S&P 500 | −1,9% | 7 659,44 |
Nasdaq Composite | −4,5% | 26 140,03 |
Dow Jones | +0,7% | 52 002,41 |
Russell 2000 | −3,0% | 2 721,37 |
Сильнее всего продавали акции технологических компаний, прежде всего производителей полупроводников и компаний, связанных с ИИ-инфраструктурой. Технологический сектор США потерял за неделю около 6,4%, тогда как акции производителей товаров первой необходимости, компаний здравоохранения и энергетики подорожали примерно на 3–5%.
Примечательно, что около 70% компаний из индекса S&P 500 завершили неделю в плюсе. Это говорит о том, что слабость рынка была сосредоточена в относительно узкой группе крупных технологических компаний, а не распространилась на рынок в целом.
Главные корпоративные события прошлой недели
Крупнейшие банки США отчитались неоднозначно. Выручка Goldman Sachs в третьем квартале составила 18,68 млрд долларов, прибыль — 5,29 млрд долларов. Citigroup сообщил о росте прибыли на 40%, до 5,2 млрд долларов. Прибыль JPMorgan составила 15,31 млрд долларов, однако показатель прибыли на акцию не дотянул до ожиданий аналитиков.
TSMC подтвердила устойчивый спрос на ИИ. Тайваньский производитель чипов сообщил о росте прибыли в третьем квартале на 68,7% в годовом выражении, до 763,1 млрд новых тайваньских долларов. Руководство прогнозирует выручку в четвертом квартале на уровне 52,3–54,3 млрд долларов. Несмотря на сильные результаты, давление продавцов на акции полупроводниковых компаний сохранилось.
Johnson & Johnson повысила прогноз на весь год. Выручка выросла на 5,9%, до 25,4 млрд долларов. Руководство подняло середину диапазона прогноза выручки на 2026 год до 101,2 млрд долларов, а прогноз скорректированной прибыли на акцию — до 11,10 доллара.
В дальнейшем направление движения рынка во многом будет зависеть от того, смогут ли компании сохранить рост прибыли, справляясь с растущими затратами на инвестиции в ИИ и общей экономической неопределенностью.
Шесть акций с потенциалом роста
Недавняя коррекция в технологическом секторе опустила котировки ряда крупных компаний ниже средних 12-месячных целевых цен аналитиков, что может открыть возможности для избирательных инвесторов.
Однако разрыв между текущей и целевой ценой не следует воспринимать как гарантированную доходность. Прогнозы аналитиков могут быстро меняться, особенно в период публикации квартальной отчетности.
Приведенные ниже данные основаны на ценах закрытия 16 октября и доступных консенсус-прогнозах аналитиков.
Компания | Последняя цена | Средняя целевая цена | Потенциал роста |
|---|---|---|---|
Microsoft (MSFT) | $529,05 | $599,24 | +13,3% |
Alphabet (GOOGL) | $340,59 | $430,51 | +26,4% |
TSMC (TSM) | $412,61 | $584,39 | +41,6% |
Meta (META) | $709,33 | $814,51 | +14,8% |
Netflix (NFLX) | $70,53 | $91,39 | +29,6% |
Johnson & Johnson (JNJ) | $255,56 | $279,41 | +9,3% |
Microsoft (MSFT): более сбалансированная возможность в технологическом секторе
Инвестиционную привлекательность Microsoft по-прежнему поддерживают облачные сервисы Azure, корпоративное программное обеспечение и коммерциализация продуктов на базе искусственного интеллекта.
Бизнес-модель, основанная на подписке, обеспечивает относительно предсказуемую регулярную выручку, а Azure и Copilot открывают дополнительные возможности для роста.
16 октября акции компании закрылись на уровне $529,05 при средней целевой цене аналитиков $599,24, что указывает на потенциал роста около 13%.
Главными катализаторами остаются динамика роста Azure и монетизация продуктов Copilot. Основной риск по-прежнему связан со значительными капитальными затратами на ИИ-инфраструктуру, которые могут оказать давление на маржу и свободный денежный поток.
Alphabet (GOOGL): расширение облачного бизнеса и монетизация ИИ
Alphabet дает инвесторам доступ сразу к нескольким структурным трендам роста, включая облачные вычисления, цифровую рекламу и генеративный ИИ.
При цене закрытия акций $340,59 и средней целевой цене аналитиков $430,51 потенциал роста составляет около 26%.
Ключевыми индикаторами в предстоящей отчетности станут динамика выручки Google Cloud, темпы внедрения Gemini и операционная маржа.
К рискам относятся рост затрат на инфраструктуру, конкуренция в сфере поиска на базе ИИ и регуляторное давление на крупнейших рынках.
TSMC (TSM): значительный потенциал роста, но и повышенный риск
Taiwan Semiconductor Manufacturing Company остается одним из ключевых поставщиков в глобальной экосистеме ИИ.
Последние квартальные результаты подтвердили сохраняющийся спрос на передовые полупроводники, а самые современные производственные технологии, как ожидается, обеспечат рост компании в долгосрочной перспективе.
Цена закрытия акций 16 октября составила $412,61, тогда как средняя целевая цена аналитиков находится на уровне $584,39, что предполагает потенциал роста около 42%.
Тем не менее большой разброс в оценках аналитиков, геополитические риски, связанные с Тайванем, и высокая капиталоемкость производства полупроводников могут обусловить значительную волатильность акций.
Meta Platforms (META): важная проверка отчетностью
Meta по-прежнему извлекает выгоду из своего глобального рекламного бизнеса, а инструменты рекомендаций и рекламы на базе ИИ могут повысить эффективность монетизации ее платформ.
Акции закрылись на отметке $709,33 при средней целевой цене аналитиков $814,51, что означает потенциал роста около 15%.
Особое значение будет иметь публикация квартальной отчетности компании 21 октября.
Инвесторы сосредоточатся на том, сможет ли рост рекламной выручки компенсировать ускоряющиеся инвестиции в дата-центры и инфраструктуру для ИИ.
Любое повышение прогноза капитальных затрат способно оказать давление на акции, даже если квартальная выручка превзойдет ожидания.
Netflix (NFLX): потенциальный кандидат на восстановление
С начала года акции Netflix подешевели примерно на 25%, однако аналитики по-прежнему видят возможности в подписках с рекламой, ценовых инициативах и прямых трансляциях.
При текущей цене $70,53 и средней целевой цене $91,39 потенциал роста акций составляет около 30%.
Однако важным краткосрочным катализатором станет публикация отчетности Netflix 20 октября.
Пристальное внимание будет приковано к рекламной выручке, вовлеченности подписчиков, операционной марже и прогнозу руководства на четвертый квартал.
Johnson & Johnson (JNJ): защитная альтернатива
Для инвесторов, которые ищут возможности за пределами технологического сектора, Johnson & Johnson предлагает более защитный профиль.
Повышенный годовой прогноз, онкологический портфель и запуск новых продуктов могут поддержать дальнейший рост прибыли компании.
Средняя целевая цена аналитиков примерно на 9% превышает последнюю цену закрытия.
Вместе с тем существенными рисками остаются более слабые результаты отдельных подразделений медицинских технологий и продолжающиеся расходы, связанные с судебными разбирательствами.
FAROS Прогноз: Microsoft и Alphabet обеспечивают относительно сбалансированную ставку на рост, тогда как TSMC и Netflix способны принести более высокую доходность при более высоком уровне риска. Johnson & Johnson служит защитной альтернативой. Динамика акций Meta в ближайшей перспективе, вероятно, будет во многом зависеть от предстоящей квартальной отчетности.
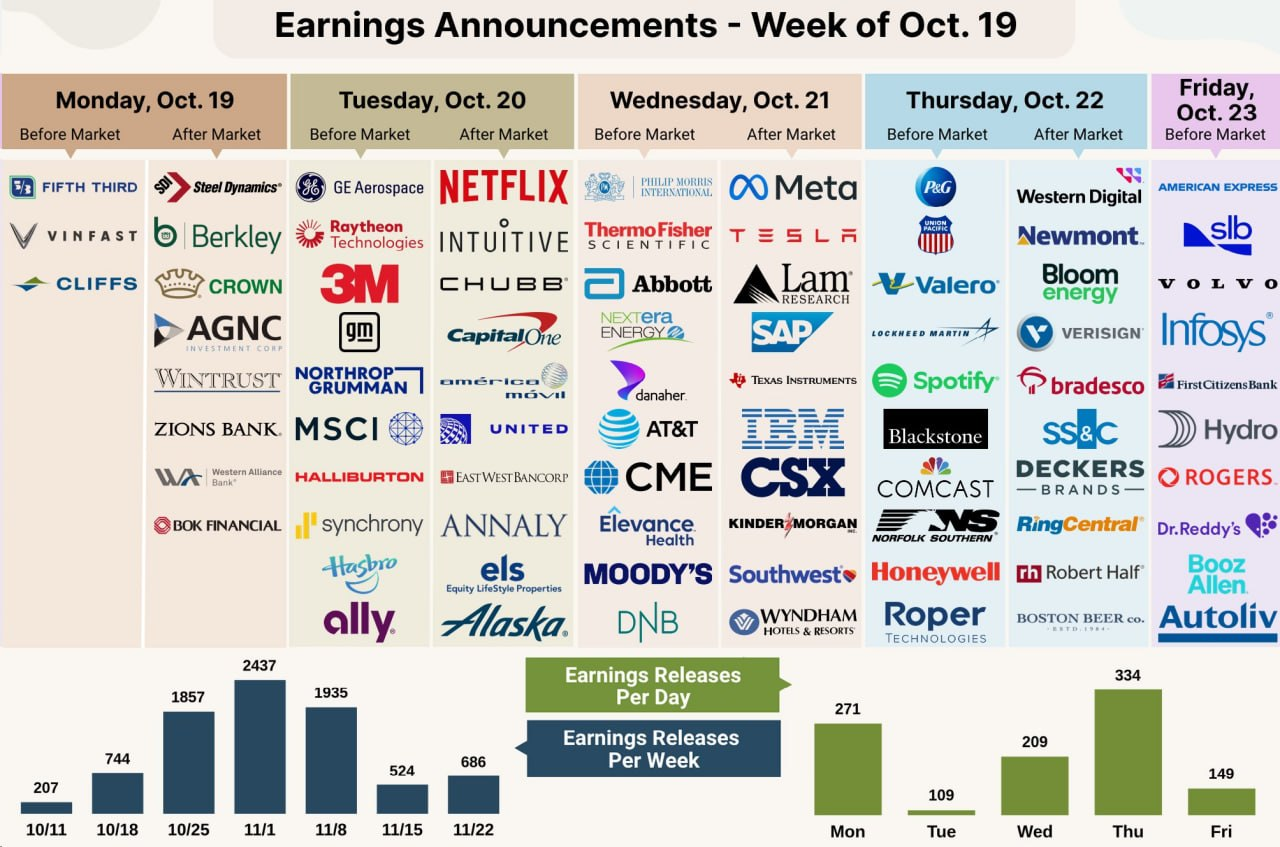
Календарь отчетностей: 19–23 октября
На следующей неделе сезон отчетностей за третий квартал наберет обороты: свои результаты представят крупные технологические, промышленные, финансовые и потребительские компании.
Наибольшее внимание будет приковано к Netflix, Tesla, Meta, GE Aerospace и Procter & Gamble.
Понедельник, 19 октября
Отчитаются Fifth Third Bancorp (FITB), Cleveland-Cliffs (CLF) и Steel Dynamics (STLD).
Аналитики ожидают, что прибыль Fifth Third на акцию составит $0,83, а Steel Dynamics — $5,47.
Эти результаты позволят лучше понять состояние кредитного рынка США, промышленного спроса и корпоративных расходов.
Вторник, 20 октября
Netflix (NFLX)
- Ожидаемая выручка: $12,87 млрд
- Ожидаемая прибыль на акцию: $0,82
- Прибыль на акцию за аналогичный квартал прошлого года: $0,59
- Предыдущий прогноз компании: выручка $12,86 млрд, прибыль на акцию $0,82, операционная маржа 33,2%
Ожидания аналитиков в целом совпадают с ранее озвученными прогнозами менеджмента, поэтому главными источниками возможных сюрпризов станут операционная маржа и прогноз на четвертый квартал.
GE Aerospace (GE)
- Ожидаемая выручка: $12,88 млрд
- Ожидаемая прибыль на акцию: $2,01
- Прибыль на акцию годом ранее: $1,66
- Предыдущий прогноз на весь год: скорректированная прибыль на акцию $7,65–7,85 (повышен с $7,10–7,40)
Инвесторы будут следить за спросом на двигатели для гражданской авиации, сервисным обслуживанием, динамикой заказов, а также за возможным дальнейшим пересмотром годового прогноза менеджмента.
General Motors (GM)
- Ожидаемая прибыль на акцию: $3,52
- Прибыль на акцию годом ранее: $2,80
- Предыдущий прогноз на весь год: скорректированная прибыль на акцию $12–14 (повышен с $11,50–13,50)
Ключевыми факторами станут рентабельность продаж автомобилей, ценообразование, влияние пошлин и оценка менеджментом перспектив спроса на автомобили в США.
Среда, 21 октября
Meta Platforms (META)
- Ожидаемая прибыль на акцию: $6,35
- Прибыль на акцию годом ранее: $7,25
- Предыдущий прогноз квартальной выручки: $61–64 млрд
- Предыдущий прогноз капитальных затрат на 2026 год: $130–145 млрд
Отчетность Meta станет серьезной проверкой доверия инвесторов к вложениям в ИИ.
Опережающий ожидания рост рекламной выручки может поддержать акции, однако очередное повышение прогноза расходов на ИИ способно усилить опасения относительно свободного денежного потока и будущей рентабельности.
Tesla (TSLA)
- Ожидаемая прибыль на акцию: $0,21
- Прибыль на акцию годом ранее: $0,37
- Поставки автомобилей в третьем квартале: 486 532
- Поставки автомобилей во втором квартале: 480 126
Tesla не давала конкретного прогноза EPS на квартал.
Внимание инвесторов будет сосредоточено на валовой марже автомобильного бизнеса, направлении систем накопления энергии, ценовой динамике и продвижении в коммерциализации новых технологий.
Texas Instruments (TXN)
- Ожидаемая выручка: около $5,92 млрд
- Ожидаемая EPS: $2,42
- Предыдущий прогноз выручки: $5,65–6,15 млрд
- Предыдущий прогноз EPS: $2,23–2,57
Результаты помогут инвесторам оценить спрос на полупроводники для промышленности и автомобильной отрасли.
В среду также отчитаются IBM, Lam Research, Abbott Laboratories и Thermo Fisher Scientific.
Четверг, 22 октября
Procter & Gamble (PG)
- Ожидаемая EPS: $1,89
- EPS годом ранее: $1,99
- Предыдущий прогноз органического роста продаж на 2027 финансовый год: 1–3%
- Предыдущий прогноз скорректированной EPS на 2027 финансовый год: $6,89–7,11
Инвесторы будут внимательно следить за потребительским спросом, ценовой динамикой, объемами продаж и давлением со стороны стоимости сырьевых товаров.
Результаты могут стать важным индикатором того, начинают ли американские потребители осторожнее относиться к необязательным и бытовым расходам.
В четверг также отчитаются Western Digital, Blackstone, Lockheed Martin и Newmont.
Пятница, 23 октября
American Express (AXP)
- Ожидаемая выручка: около $20,12 млрд
- Ожидаемая EPS: $4,58
Ключевые показатели — расходы держателей премиальных карт, качество кредитного портфеля, резервы на возможные потери по кредитам и оценка руководством перспектив потребительского спроса.
Также отчитаются SLB и ряд других промышленных и финансовых компаний, что может повлиять на настроения в отношении циклических секторов.
Предстоящая неделя: качество прибыли важнее заголовков
Последняя распродажа на Уолл-стрит затронула компании неодинаково.
От дорогих акций, связанных с ИИ, все настойчивее требуют доказательств того, что масштабные инвестиции в центры обработки данных и вычислительную инфраструктуру способны приносить устойчивую прибыль.
Между тем компании с устойчивыми денежными потоками, регулярной выручкой и более крепкими балансами могут предложить более привлекательные возможности с учетом риска.
Главный вопрос предстоящей недели — способен ли рост корпоративной прибыли оправдать текущие оценки и высокий уровень инвестиционных расходов.
Meta и Tesla дадут важные сигналы для настроений в технологическом секторе, а Procter & Gamble и American Express позволят оценить устойчивость американского потребителя.
Вместо того чтобы полагаться лишь на превышение прогнозов по прибыли, инвесторам стоит уделить особое внимание прогнозам компаний, рентабельности, планам капитальных затрат и динамике денежных потоков.
Отказ от ответственности: целевые цены отражают средние прогнозы аналитиков на 12-месячный горизонт и не гарантируют будущей доходности. Консенсус-прогнозы по прибыли могут различаться в зависимости от поставщика данных и даты обновления. Данный информационный бюллетень носит исключительно ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.
FAROS.AZ
Будьте в курсе. Инвестируйте осознанно.
Источники: Associated Press — итоги недели на рынках · Reuters — прогноз для Уолл-стрит · StockTitan — календарь отчетности и консенсус-прогнозы · TheStreet — график публикации отчетности · Yahoo Finance — котировки акций и целевые цены аналитиков